Respuesta directa. Para comprar casa en Mérida con crédito en 2026 tienes cuatro rutas: Infonavit tradicional (hasta $2.94 millones), Unamos Créditos (hasta alrededor de $5.87 millones sumando a dos o más personas), Cofinavit (Infonavit más banco) o un crédito bancario, con tasa promedio de 10% en junio de 2026 según Banxico. La mejor depende de tu ingreso y del precio.
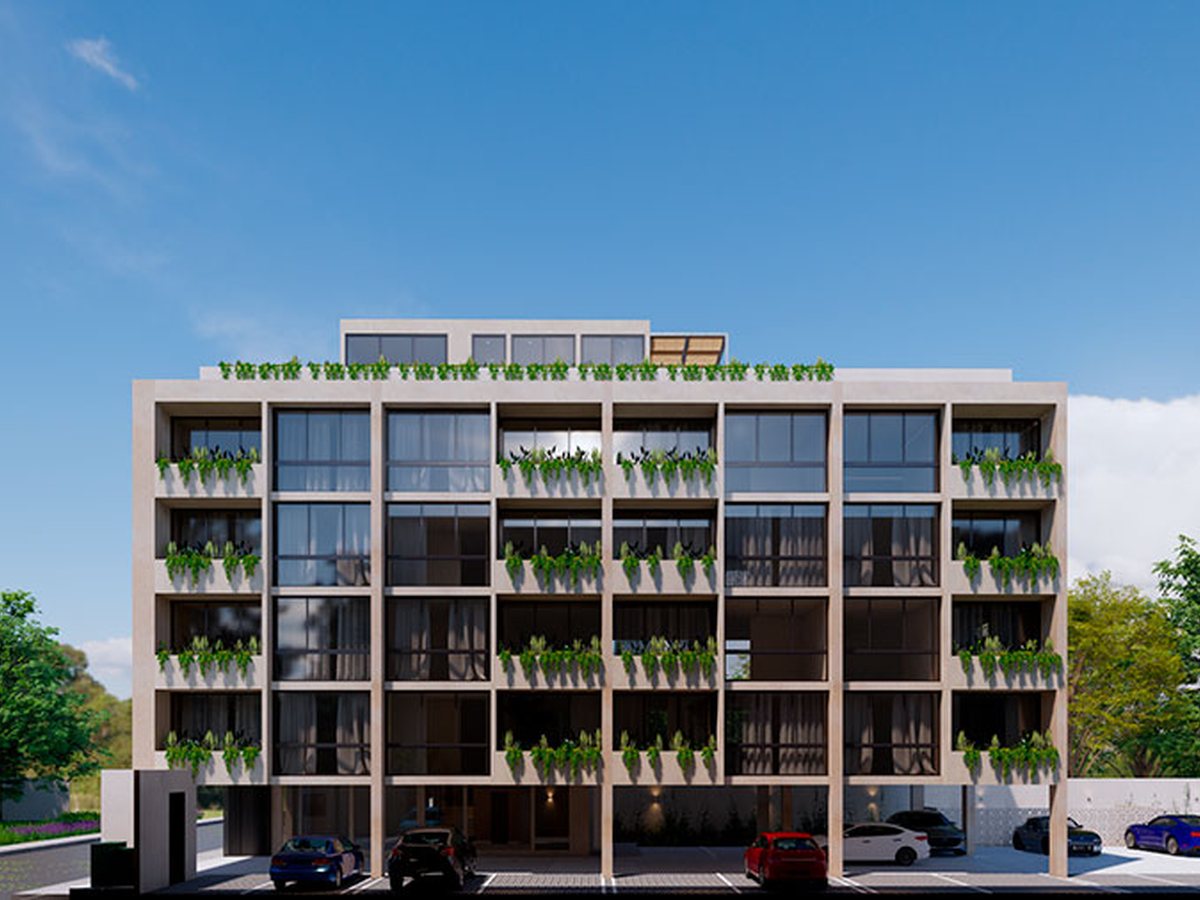
La mayoría de las casas y departamentos del norte de Mérida cuestan entre $1.6 y $4 millones, así que casi nadie compra 100% de contado. La buena noticia: en 2026 el Infonavit subió su monto máximo y las tasas bancarias bajaron frente a los dos años anteriores.
Esta guía te explica qué crédito conviene según tu caso, cuánto necesitas ganar, cómo combinar crédito con una preventa y qué documentos preparar.
¿Qué opciones de crédito hay para comprar casa en Mérida?
Hay cuatro opciones principales: el crédito Infonavit tradicional, Unamos Créditos (juntar el crédito de dos o más derechohabientes), Cofinavit (una parte Infonavit y otra banco) y el crédito hipotecario bancario. Los trabajadores del Estado tienen además FOVISSSTE. Las cuatro sirven para casa o departamento nuevo o usado.
| Opción | Monto máximo | Tasa | Ideal para |
|---|---|---|---|
| Infonavit tradicional | Hasta $2,935,002 (DOF, mayo 2026) | Fija, de 3.69% a 10.45% según salario | Trabajador formal con ahorro en subcuenta de vivienda |
| Unamos Créditos (UCI) | Hasta alrededor de $5,870,000 sumando derechohabientes | Fija según salario de cada uno | Parejas, familiares o amigos que compran juntos |
| Cofinavit | Infonavit + banco (el banco define el monto) | Mixta: Infonavit + tasa bancaria | Ingresos medios-altos que necesitan más que el tope de Infonavit |
| Crédito bancario | Según capacidad de pago (suele financiar 80-90% del valor) | Promedio 10.00% (jun 2026); CAT 11%-13.5% | Independientes o asalariados con buen historial crediticio |
Fuentes: Infonavit / Diario Oficial de la Federación (13 de mayo de 2026); Banco de México, tasa promedio ponderada de nuevos créditos a la vivienda, junio 2026..
El CAT (Costo Anual Total) es el indicador que suma tasa, comisiones y seguros. Es el número correcto para comparar bancos; la tasa sola no dice el costo real.
¿Cuánto me presta Infonavit en 2026?
En 2026 el Infonavit presta hasta $2,935,002 en crédito tradicional individual, según el monto publicado en el Diario Oficial de la Federación el 13 de mayo de 2026. Cuánto te presta a ti depende de tu salario, edad y saldo de la subcuenta de vivienda; la precalificación en Mi Cuenta Infonavit te da el monto exacto.
Si tu precalificación no alcanza para la casa que quieres, tienes dos caminos: sumar con Unamos Créditos o complementar con un banco vía Cofinavit. El ahorro de tu subcuenta también puede usarse como parte del enganche.
¿Cuánto necesito ganar para un crédito de $2 millones?
Con un crédito bancario de $2 millones a 20 años y tasa de 10%, la mensualidad ronda $19,300 antes de seguros y comisiones. Como los bancos suelen pedir que el pago no supere 30% a 35% del ingreso, necesitarías comprobar entre $55,000 y $65,000 mensuales netos, individuales o sumados con un coacreditado.
| Monto del crédito | Plazo | Tasa supuesta | Mensualidad aprox. | Ingreso sugerido |
|---|---|---|---|---|
| $1,500,000 | 20 años | 10% | $14,500 | $41,000 - $48,000 |
| $2,000,000 | 20 años | 10% | $19,300 | $55,000 - $65,000 |
| $2,500,000 | 20 años | 10% | $24,100 | $69,000 - $80,000 |
Cálculo de amortización elaborado por Ladrillos Inmobiliarios con tasa fija supuesta de 10% (referencia Banxico, junio 2026), sin seguros ni comisiones. Cada banco aplica su propia política.
¿Puedo comprar en preventa con crédito hipotecario?
Sí, pero el crédito llega al final. Los bancos e Infonavit solo pagan cuando la propiedad está terminada y se escritura. En preventa, tú pagas el apartado y el enganche (y, si aplica, mensualidades durante la obra) con recursos propios, y el saldo se liquida con el crédito en la entrega.
Esto tiene dos implicaciones. Primero, precalifícate desde el apartado, para saber que el crédito alcanzará en 2028 o 2029. Segundo, pide que el contrato de preventa indique qué pasa si el crédito no se autoriza al momento de la entrega. Ampliamos esto en la guía preventa o entrega inmediata en Mérida.
¿Qué documentos necesito para un crédito hipotecario?
Para un crédito hipotecario en México normalmente necesitas identificación oficial, CURP, RFC, comprobante de domicilio, comprobantes de ingresos (recibos de nómina o estados de cuenta y declaraciones si eres independiente), buen historial en Buró de Crédito y, para Infonavit, precalificación en Mi Cuenta Infonavit.
- Identificación oficial vigente, CURP y RFC.
- Comprobante de domicilio reciente.
- Recibos de nómina de los últimos meses o estados de cuenta y declaraciones anuales si eres independiente.
- Reporte de Buró de Crédito sin atrasos relevantes.
- Acta de matrimonio, si compras con tu cónyuge.
- Datos del inmueble y avalúo (se tramita durante el proceso).
Nuestro análisis: el crédito se planea antes de elegir casa
El error que más vemos es elegir la casa primero y buscar el crédito después. Cuando el monto aprobado no alcanza, el comprador pierde el apartado o tiene que conseguir dinero extra a última hora. Por eso, en Ladrillos Inmobiliarios recomendamos precalificar antes de recorrer desarrollos: así filtras solo lo que puedes pagar.
Recuerda presupuestar también los gastos de escrituración, que con crédito pueden llegar a 6%-8% del valor, y que normalmente no se financian.
Ventajas y riesgos de comprar con crédito
Ventajas
- Compras hoy sin tener el 100% del precio y aprovechas la plusvalía desde el inicio.
- Tasas bancarias más bajas que en 2024-2025 y monto Infonavit más alto en 2026.
- La tasa fija protege tu mensualidad frente a subidas futuras.
Riesgos
- Comprometes 30% a 35% de tu ingreso por 15 a 20 años.
- En preventa, el crédito se autoriza hasta la entrega; tu situación o las condiciones pueden cambiar.
- Comparar solo la tasa y no el CAT puede hacerte elegir un crédito más caro.
En resumen
- Infonavit presta en 2026 hasta $2,935,002 en crédito tradicional y hasta alrededor de $5,870,000 con Unamos Créditos.
- La tasa promedio de los nuevos créditos hipotecarios bancarios fue 10.00% en junio de 2026, según Banxico.
- Un crédito de $2 millones a 20 años al 10% implica una mensualidad cercana a $19,300 y un ingreso de $55,000 a $65,000.
- En preventa, el crédito se usa al final, en la entrega; el enganche se paga con recursos propios.
- Para comparar bancos, usa el CAT, no la tasa.
Preguntas frecuentes
¿Puedo comprar casa en Mérida con Infonavit si vivo en otro estado?
Sí. El crédito Infonavit es nacional y puede usarse para comprar en Mérida aunque trabajes en otra ciudad. El inmueble debe cumplir los requisitos de Infonavit y el trámite se hace con un notario de Yucatán. Es una ruta común para familias que planean mudarse a Mérida o comprar como inversión.
¿Qué es Cofinavit?
Cofinavit es un crédito que combina financiamiento del Infonavit con un crédito bancario. Infonavit aporta una parte, junto con el saldo de tu subcuenta de vivienda, y el banco presta el resto. Sirve cuando el monto de Infonavit no alcanza para la propiedad. Cada banco define cuánto presta y con qué tasa.
¿Qué tasa tiene un crédito hipotecario en 2026?
Según el Banco de México, la tasa promedio ponderada de los nuevos créditos a la vivienda de la banca comercial fue 10.00% en junio de 2026. El CAT, que suma comisiones y seguros, va aproximadamente de 11% a 13.5% según el banco. El crédito Infonavit tradicional tiene tasa fija de 3.69% a 10.45% según salario.
¿Cuánto enganche necesito para comprar casa en Mérida?
Con crédito bancario, el enganche suele ser de 10% a 20% del valor, más 5% a 8% para gastos de escrituración. Con Infonavit, el saldo de tu subcuenta puede cubrir parte del enganche. En preventa, el desarrollador define el esquema de apartado, enganche y pagos durante la obra.
Conclusión
Comprar casa en Mérida con crédito en 2026 es más accesible que hace dos años: más monto Infonavit y tasas bancarias más bajas. La clave es precalificarte antes de elegir, comparar por CAT y presupuestar enganche y escrituración desde el principio.
Lecturas relacionadas
Fuentes consultadas
Sobre el autor
Jerry Medina es asesor inmobiliario certificado en Yucatán, con Licencia Tipo A REAI-INSEJUPY-A-00031 (vigencia 2026-2031), y responsable de Ladrillos Inmobiliarios en Mérida. Acompaña a compradores e inversionistas en Temozón Norte, el norte de Mérida, Cholul, Conkal, Dzityá y la costa de Yucatán, comparando precio por m², desarrollador y fechas de entrega antes de cada compra.
¿Estás listo para dar el paso?
Escríbele a Jerry Medina, asesor certificado: te acompaña a encontrar tu propiedad ideal, sin costo para ti.
Hablar con un asesor